В марте 2026 года SIA «MONELIQ EUROPE» получила лицензию на выпуск электронных денег и предоставление платёжных услуг. Лицензирование представляет значительный общественный интерес, поскольку речь идёт о допуске финансовой организации на рынок Латвии и стран Европейского экономического пространства (ЕЭП).
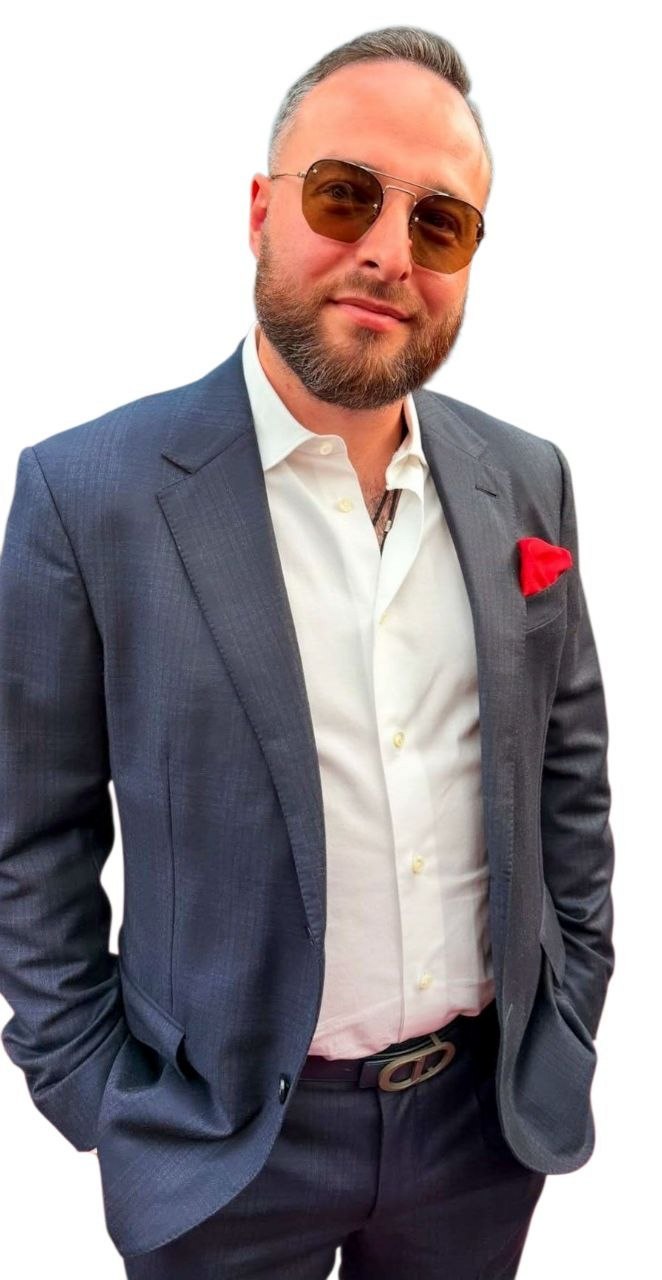
Как установило расследовательское издание Bonum Publicum Media, Банк Латвии выдал лицензию, располагая информацией об административном штрафе, ранее наложенном в Польше на компанию BTCBIT Sp. z o.o.. Её владельцем и руководителем являлся Евгений Подбрезский (Jevgēnijs Podbrezskis), впоследствии ставший основным владельцем латвийской MONELIQ EUROPE.
Польская компания была оштрафована за нарушения требований законодательства о противодействии отмыванию денег и финансированию терроризма (AML/CFT).
Лицензия и структура собственности
3 марта 2026 года Совет по надзору Банка Латвии принял решение о выдаче SIA «MONELIQ EUROPE» лицензии учреждения электронных денег № 27-55/2026/1.
Лицензия позволяет компании выпускать электронные деньги, осуществлять платежи, предоставлять услуги эквайринга, а также услуги инициирования платежей и информирования по счетам.
Получение латвийской лицензии открыло компании возможность трансграничного предоставления разрешённых услуг в других странах ЕЭП в установленном законодательством порядке. Это придаёт особое значение качеству проверки деловой репутации лиц, контролирующих финансовое учреждение.
Согласно данным Crediweb.lv:
- 90% капитала «MONELIQ EUROPE» принадлежит Евгению Подбрезскому. В сведениях о конечном бенефициарном владельце страной его проживания указаны Объединённые Арабские Эмираты (ОАЭ).
- 10% капитала принадлежит Денису Попкову (Deniss Popkovs).
Польский прецедент: за что оштрафовали BTCBIT
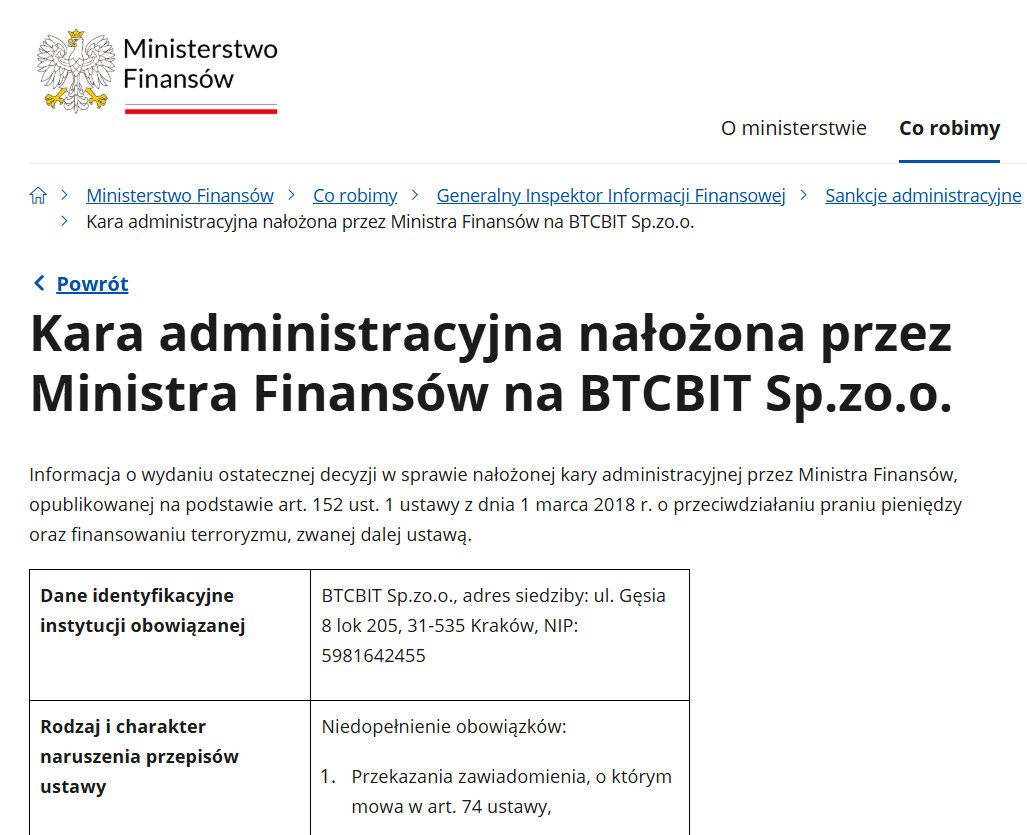
26 января 2023 года Министерство финансов Польши опубликовало информацию об административном взыскании в отношении BTCBIT Sp. z o.o. (KRS № 0000725294). Речь идёт о штрафе в размере 45 000 польских злотых за нарушения Закона Польши от 1 марта 2018 года о противодействии отмыванию денег и финансированию терроризма.
В сообщении польского Министерства финансов указаны два нарушения:
1. Нарушение статьи 74: неисполнение обязанности уведомить Генерального инспектора финансовой информации Польши (GIIF) об обстоятельствах, которые могут указывать на подозрение в отмывании денег или финансировании терроризма.
2. Нарушение статьи 52: необеспечение участия сотрудников, выполняющих обязанности в сфере AML/CFT, в соответствующих программах обучения.
Согласно сообщению Министерства финансов Польши, жалоба на административное решение не подавалась, и оно вступило в законную силу.
Позиция Банка Латвии: информация о штрафе была известна, результаты проверки не раскрыты
Bonum Publicum Media направило в Банк Латвии информационный запрос, чтобы выяснить, каким образом учитывались сведения о польском административном взыскании при оценке деловой репутации лиц, связанных с MONELIQ EUROPE, и запрашивал ли регулятор дополнительные материалы у польских государственных учреждений.
В ответе Банк Латвии подтвердил:
«В распоряжении Банка Латвии имелась информация об упомянутом в вашем запросе штрафе, и она была учтена в процессе лицензирования при оценке репутации и предыдущей коммерческой деятельности соответствующего лица».
Вместе с тем Банк Латвии отказался предоставить подробные сведения о проведённой оценке и её результатах, а также раскрыть информацию о возможных контактах с иностранными государственными учреждениями.
Регулятор сослался на статью 52 Закона о платёжных услугах и электронных деньгах, ограничивающую разглашение конфиденциальной надзорной информации.
В результате из ответа невозможно установить, какие именно проверочные действия предпринимались, запрашивались ли дополнительные материалы у польских учреждений (в том числе GIIF) и какое значение установленным в Польше нарушениям было придано при принятии решения о выдаче лицензии.
Правовые основания: может ли штраф компании влиять на репутацию её владельца?
В своём ответе Банк Латвии подробно разъяснил нормативные принципы проверки деловой репутации лиц, приобретающих существенное участие в финансовых учреждениях.
Согласно Правилам Банка Латвии № 241 «Правила о приобретении или увеличении существенного участия в финансовом учреждении», соответствующее лицо должно предоставить сведения о компаниях, которыми оно руководило или которые контролировало в течение последних десяти лет. В эту информацию входят сведения о применённых административных санкциях и административных делах, в том числе в отношении иностранных компаний.
Регулятор подчеркнул, что административный штраф, наложенный на юридическое лицо, не может автоматически считаться персональным наказанием его владельца, конечного бенефициара или руководителя.
При оценке учитываются характер и тяжесть нарушения, фактические обязанности и влияние конкретного лица в компании, размер применённого взыскания, стадия разбирательства или обжалования, время, прошедшее после нарушения, и последующие действия по устранению выявленных недостатков.
Банк Латвии отдельно отметил, что отсутствие уголовного преследования или обвинительного приговора само по себе недостаточно для признания репутации лица безупречной. При наличии заслуживающих внимания сведений о возможном уголовно наказуемом поведении они также должны учитываться при репутационной оценке.